Domain ehr24.de kaufen?
Wir ziehen mit dem Projekt
ehr24.de um.
Sind Sie am Kauf der Domain
ehr24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ehr24.de kaufen?
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
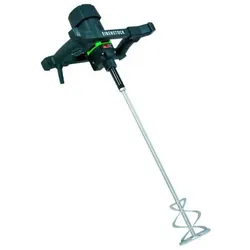
Eibenstock Rührwerk EHR 18.1 S SETAnwendung: Mischen von Baustoffen mit niedriger und mittlerer Viskosität, z. B. Farbe, Leim, Spachtel- und Ausgleichsmassen, Fliesenkleber, Fertigmörtel Trockenbau, Fliesenleger, Maler und Stuckateure, Hochbau Merkmale: Motor - durchzugsstark, langlebig Staubgeschützter Elektronikschalter - stufenlose Drehzahländerung für spritzarmes Anrühren Polyamid-Gehäuse - glasfaserverstärkt, leicht und widerstandsfähig Abdeckkappe mit Labyrinthführung - Schutz vor Schmutz, Steinen usw. Breite, ergonomische Rahmengriffe in Trapezform und hochliegender Schwerpunkt - leichtes, ausbalanciertes Führen der Maschine, größere Hebelwirkung Dämpfungs- und Schutzelemente - Schutz vor Beschädigung PUR-Baustellenkabel - für starke Beanspruchung M 14-Direktaufnahme - große Kraftübertragung, hohe Rundlaufgenauigkeit max. Rührkorbdurchmesser: 120 mm Lieferumfang: im Karton inkl. Rührquirl WG 120199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **


Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
Top-Angebote
Produkte zum Begriff Gesetzliche Unfallversicherung:
-
LFP32057.K-EHR-3 LiFePO4 Akku 3,2V 0,57Ah Ø17x52mm – EHR-3LFP32057.K-EHR-3 LiFePO4 Akku 3,2V 0,57Ah Ø17x52mm – EHR-3 Das LFP32057.K-EHR-3 LiFePO4 Akku 3,2V 0,57Ah Ø17x52mm – EHR-3 ist ein wiederaufladbarer Lithium-Eisenphosphat-Akku für den Austausch in technisch passenden Not-, Sicherheits- und Rettungszeichenleuchten. Die Kerndaten sind 3,2 V, 0,57 Ah, LiFePO4 . Für die sichere Zuordnung sind neben Spannung und Kapazität vor allem die unten genannten Referenzen, die Packform, der Anschluss und die Polarität entscheidend. Passend für / Referenzen LFP32057.K LFP32057.K-EHR-3 Die genannten Geräte-, Serien- und Ersatzreferenzen dienen der gezielten technischen Zuordnung. Sie ersetzen nicht den Vergleich mit dem ausgebauten Akku und dem Typenschild der Leuchte. Technische Daten Technologie: LiFePO4 / Lithium-Eisenphosphat Nennspannung: 3,2 V Kapazität: 0,57 Ah Energie: ca. 1,82 Wh AKKUman Artikelnummer: 27146 GTIN / EAN: 4251677349886 Abmessungen: Ø17 x 52 mm Anschluss: EHR-3-Stecker, kurzer Kabelsatz Vor dem Austausch prüfen Ein 3,2-V-LiFePO4-Akku ist nicht allein aufgrund gleicher Spannung austauschbar. Bitte Kapazität, Zellchemie, Abmessungen bzw. Packanordnung, Steckertyp, Pinbelegung, Polarität, Kabellänge und die Freigabe der Ladeelektronik mit dem vorhandenen Akku vergleichen. Bei abweichendem Stecker, anderer Polung oder einer anderen Leuchtenrevision darf der Akku nicht ohne technische Prüfung eingesetzt werden. Einsatz in Not- und Sicherheitsbeleuchtung Die LiFePO4-Technologie wird in moderner Einzelbatterie- und Sicherheitsbeleuchtung eingesetzt. Für einen zuverlässigen Betrieb ist entscheidend, dass die Leuchte ausdrücklich für die jeweilige LiFePO4-Ausführung und deren Ladecharakteristik vorgesehen ist. Lieferumfang 1x LFP32057.K-EHR-3 LiFePO4 Akku 3,2V 0,57Ah Ø17x52mm – EHR-313,95 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist eine gesetzliche Unfallversicherung Pflicht?
Ist eine gesetzliche Unfallversicherung Pflicht? In Deutschland besteht für Arbeitnehmer eine gesetzliche Unfallversicherungspflicht. Das bedeutet, dass Arbeitgeber ihre Mitarbeiter bei der zuständigen Berufsgenossenschaft anmelden müssen, um sie im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Selbstständige können sich freiwillig gesetzlich unfallversichern lassen, sind jedoch nicht dazu verpflichtet. Die gesetzliche Unfallversicherung deckt Unfälle, die während der Arbeit oder auf dem Weg zur Arbeit passieren, ab. Es ist wichtig, dass Arbeitnehmer über ihre Rechte und Pflichten in Bezug auf die gesetzliche Unfallversicherung informiert sind. **
-
Was leistet die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung leistet Schutz für Arbeitnehmer bei Arbeitsunfällen und Berufskrankheiten. Sie übernimmt die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen bei dauerhaften Einschränkungen. Zudem bietet sie Präventionsmaßnahmen zur Unfallverhütung und unterstützt die Wiedereingliederung ins Berufsleben. Die gesetzliche Unfallversicherung ist eine wichtige soziale Absicherung für Arbeitnehmer und trägt zur Sicherheit am Arbeitsplatz bei. **
-
Wann greift die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung greift, wenn ein Versicherter einen Arbeitsunfall erleidet. Dies bedeutet, dass der Unfall während der Arbeit oder auf dem Weg zur Arbeit passiert ist. Auch Unfälle, die auf dem Weg von der Arbeit nach Hause passieren, sind in der Regel versichert. Zudem sind auch Wegeunfälle, die beispielsweise auf dem Weg zur Kantine oder zur Toilette passieren, durch die gesetzliche Unfallversicherung abgedeckt. Es ist wichtig, dass der Unfall unmittelbar durch eine plötzliche äußere Einwirkung verursacht wurde, um Leistungsansprüche geltend machen zu können. **
-
Was ist die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung ist eine Form der Sozialversicherung, die Arbeitnehmerinnen und Arbeitnehmer gegen Unfälle bei der Arbeit und auf dem Weg zur Arbeit absichert. Sie bietet finanzielle Leistungen wie Verletztengeld, Rehabilitationsmaßnahmen und Renten bei dauerhaften Beeinträchtigungen. Die Beiträge zur gesetzlichen Unfallversicherung werden von den Arbeitgebern getragen. **
Ähnliche Suchbegriffe für Gesetzliche Unfallversicherung
-
Eibenstock Rührwerk EHR 18.1 S SETAnwendung: Mischen von Baustoffen mit niedriger und mittlerer Viskosität, z. B. Farbe, Leim, Spachtel- und Ausgleichsmassen, Fliesenkleber, Fertigmörtel Trockenbau, Fliesenleger, Maler und Stuckateure, Hochbau Merkmale: Motor - durchzugsstark, langlebig Staubgeschützter Elektronikschalter - stufenlose Drehzahländerung für spritzarmes Anrühren Polyamid-Gehäuse - glasfaserverstärkt, leicht und widerstandsfähig Abdeckkappe mit Labyrinthführung - Schutz vor Schmutz, Steinen usw. Breite, ergonomische Rahmengriffe in Trapezform und hochliegender Schwerpunkt - leichtes, ausbalanciertes Führen der Maschine, größere Hebelwirkung Dämpfungs- und Schutzelemente - Schutz vor Beschädigung PUR-Baustellenkabel - für starke Beanspruchung M 14-Direktaufnahme - große Kraftübertragung, hohe Rundlaufgenauigkeit max. Rührkorbdurchmesser: 120 mm Lieferumfang: im Karton inkl. Rührquirl WG 120199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Harm, Uwe: Die gesetzliche ErbfolgeDie gesetzliche Erbfolge , Lehrbücher zum Erbrecht gibt es auf dem Markt in großer Auswahl. Alle behandeln auch die gesetzliche Erbfolge. Die Erfahrungen im Studium und bei Fortbildungen zeigen, dass die gesetzliche Erbfolge in der Regel zu abstrakt und manchmal auch zu nebensächlich abgehandelt wird. Dieses kleine Fachbuch soll als Lehr- und Übungsbuch allein zur gesetzlichen Erbfolge ein leichteres Verstehen vermitteln. Dazu sind zu fast allen Erbfällen Stammbaumskizzen zur besseren Übersicht mit Erläuterungen eingefügt. Oft mit Gegenbeispielen und Varianten. Damit richtet sich dieses Buch an Studierende, an Nachlasspfleger und andere Berufe mit erbrechtlichem Bezug verbunden mit der Hoffnung, dass sich die Regeln der gesetzlichen Erbfolge leichter und schneller einprägen und das Werk eine Hilfe auch für die Praxis des Erbrechts wird. Das Buch erscheint aktualisiert in 2. Auflage. , Reflektoren > Beleuchtung , Auflage: 2., aktualisierte Auflage 2024, Erscheinungsjahr: 202401, Produktform: Kartoniert, Autoren: Harm, Uwe, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage 2024, Seitenzahl/Blattzahl: 91, Keyword: Erbrecht; Lehrbuch; Praxisbuch; Stammbaumskizzen; ausführlich erklärt; ausführlich erläutert; gesetzliche Erbfolge; Übungsbuch, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht~Jura~Recht / Jura~Recht, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher~Zivilrecht, Privatrecht, allgemein, Region: Deutschland, Bildungszweck: Lehrbuch, Skript, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Erbrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking E.U.W. GmbH, Verlag: Gieseking, Ernst und Werner, GmbH, Verlag, Länge: 205, Breite: 152, Höhe: 8, Gewicht: 154, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann greift die gesetzliche Unfallversicherung nicht?
Die gesetzliche Unfallversicherung greift in der Regel bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Allerdings gibt es auch Situationen, in denen sie nicht greift. Zum Beispiel, wenn der Unfall außerhalb der Arbeitszeit oder des Arbeitsplatzes passiert, wie bei einem Freizeitunfall. Auch vorsätzlich herbeigeführte Unfälle sind nicht durch die gesetzliche Unfallversicherung abgedeckt. Zudem sind Selbstständige und Freiberufler in der Regel nicht automatisch über die gesetzliche Unfallversicherung versichert. Es ist daher wichtig, sich über die genauen Bedingungen und Ausnahmen zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Welche Leistungen umfasst die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung umfasst Leistungen bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten. Dazu gehören unter anderem die medizinische Behandlung, Rehabilitation, Entschädigungszahlungen bei dauerhaften Beeinträchtigungen sowie Leistungen zur Teilhabe am Arbeitsleben. Zudem werden auch Kosten für Hilfsmittel, wie beispielsweise Prothesen, übernommen. Die gesetzliche Unfallversicherung soll sicherstellen, dass Versicherte nach einem Unfall wieder am gesellschaftlichen Leben teilnehmen können und finanziell abgesichert sind. **
-
Wie lange zahlt die gesetzliche Unfallversicherung?
Wie lange zahlt die gesetzliche Unfallversicherung? Die gesetzliche Unfallversicherung zahlt in der Regel nur für einen begrenzten Zeitraum, der von der Art und Schwere des Unfalls abhängt. Bei vorübergehenden Arbeitsunfähigkeiten werden in der Regel die Kosten für die medizinische Behandlung und das Krankengeld für die Dauer der Arbeitsunfähigkeit übernommen. Bei dauerhaften Invaliditäten oder Todesfällen können Leistungen in Form von Renten oder einmaligen Zahlungen gezahlt werden. Es ist wichtig, sich über die genauen Leistungen und Bedingungen der gesetzlichen Unfallversicherung zu informieren, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wie finanziert sich die gesetzliche Unfallversicherung?
Die gesetzliche Unfallversicherung finanziert sich hauptsächlich durch Beiträge der Arbeitgeber. Diese Beiträge werden prozentual vom Bruttolohn der Beschäftigten berechnet. Zudem gibt es staatliche Zuschüsse, die einen Teil der Kosten decken. Die Beiträge werden in einem gemeinsamen Topf gesammelt und von den Berufsgenossenschaften verwaltet, die die Leistungen an die Versicherten auszahlen. Die gesetzliche Unfallversicherung ist somit eine solidarische Finanzierungsform, bei der die Risiken der Arbeitsunfälle und Berufskrankheiten gemeinschaftlich getragen werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.